예금자보호한도 1억원 상향 안내 (2025년 9월 1일 시행)
머니웨이 편집부 ·
2025년 9월 1일부터 예금자보호제도의 보호한도가 기존 5천만원에서 1억원으로 상향됩니다. 금융위원회, 예금보험공사, 행정안전부, 농림축산식품부, 해양수산부, 산림청이 담당하는 이번 개정안을 통해 금융소비자의 재산 보호 범위가 확대됩니다.
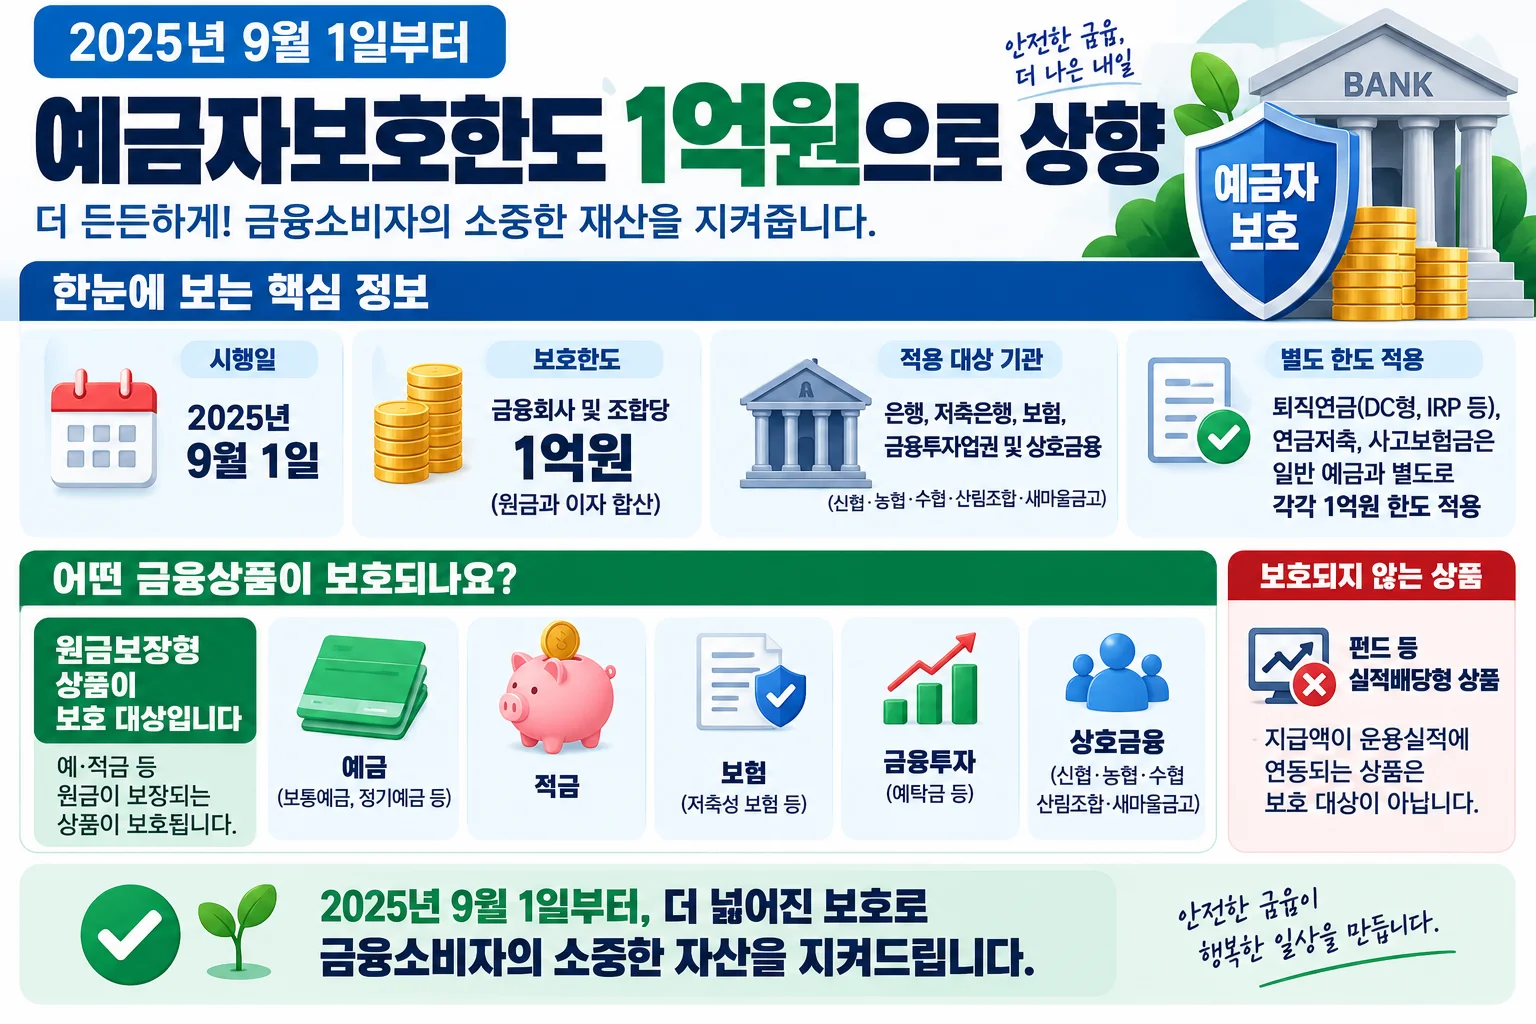
한눈에 보는 핵심 정보
- 시행일: 2025년 9월 1일
- 보호한도: 금융회사 및 조합당 1억원 (원금과 이자 합산)
- 적용 대상 기관: 은행, 저축은행, 보험, 금융투자업권 및 상호금융(신협·농협·수협·산림조합·새마을금고)
- 별도 한도 적용: 퇴직연금(DC형, IRP 등), 연금저축, 사고보험금은 일반 예금과 별도로 각각 1억원 한도 적용
이 제도/정책은 무엇인가?
예금자보호제도는 금융회사가 파산 등으로 예금을 지급할 수 없는 사태가 발생했을 때 예금보험공사나 각 중앙회가 예금자에게 예금보험금 등을 지급하여 예금자를 보호하는 제도입니다. 예금자보호법 시행령 등 6개 대통령령 개정안이 국무회의를 통과함에 따라 2001년 이후 24년 만에 보호한도가 상향되었습니다.
대상 및 이용 조건
보호 대상은 예·적금 등 원금보장형 상품입니다. 가입 시점과 관계없이 보호를 받을 수 있습니다.
- 적용 기관: 예금보험공사가 보호하는 금융회사(은행·저축은행·보험·금융투자업권) 및 개별 법령에 따라 각 중앙회가 보호하는 상호금융(신협·농협·수협·산림조합·새마을금고)
- 제외 대상: 지급액이 운용실적에 연동되는 펀드 등 실적배당형 상품
금액 및 한도
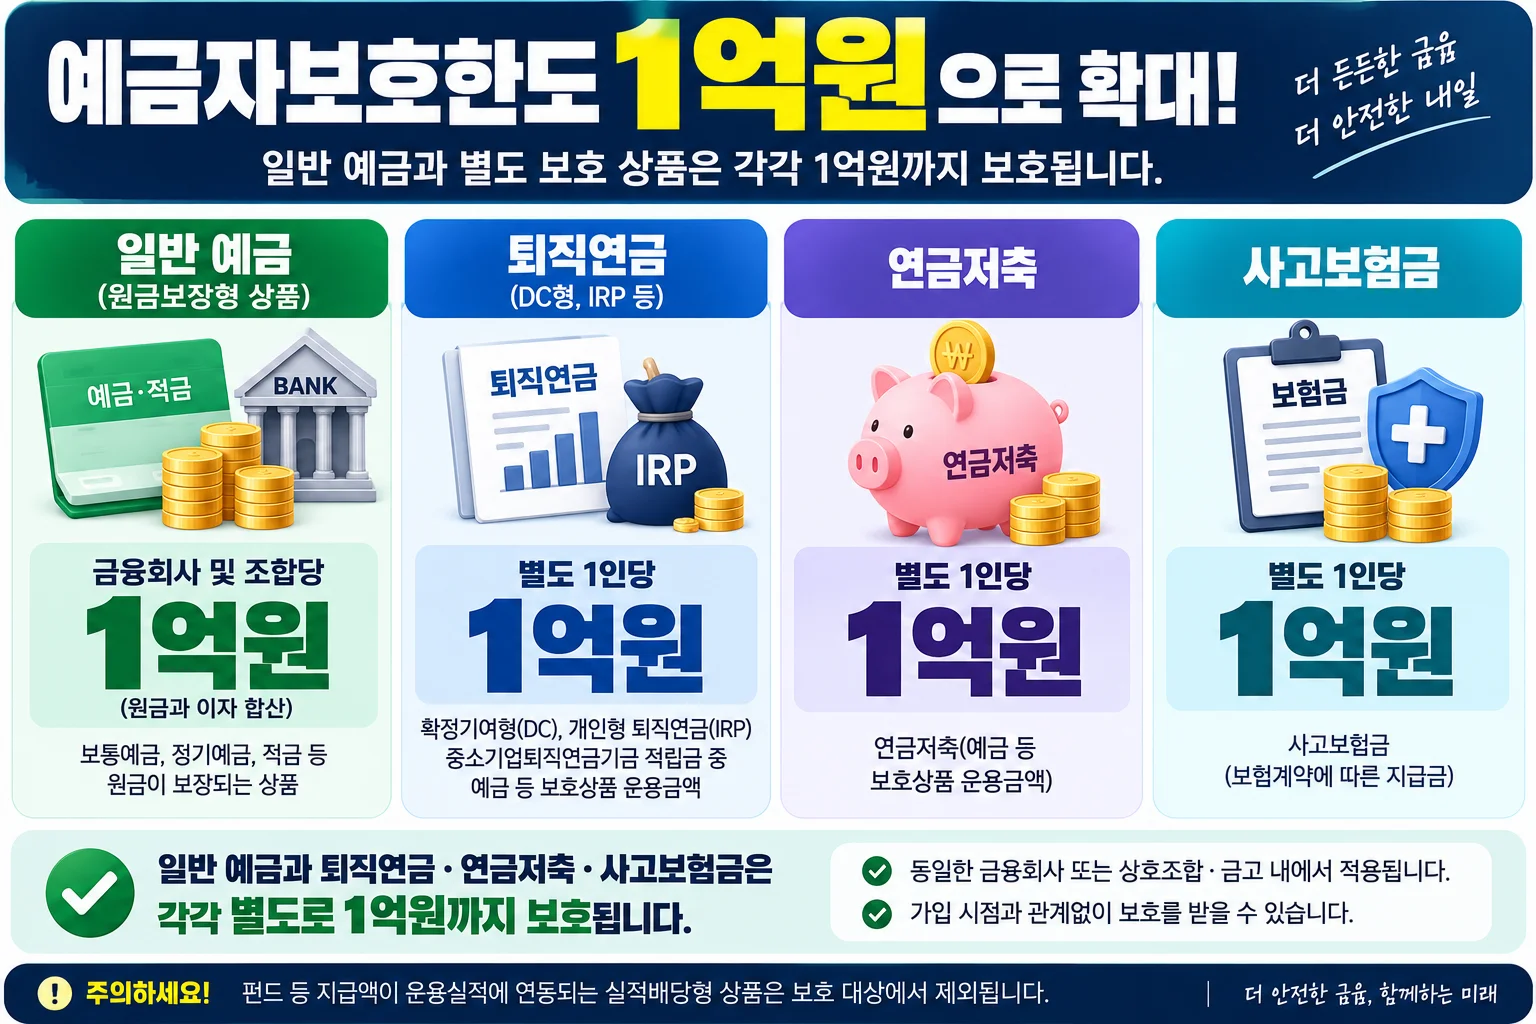
동일한 금융회사 또는 상호조합·금고 내에서 원금과 이자를 합산해 1인당 최고 1억원까지 보호됩니다.
또한, 사회보장적 성격을 감안하여 일반 예금과 별도로 다음 상품에 대해 각각 1억원의 보호한도가 개별 적용됩니다.
- 퇴직연금 (확정기여형(DC), 개인형 퇴직연금(IRP), 중소기업퇴직연금기금 적립금 중 예금 등 보호상품 운용금액)
- 연금저축
- 사고보험금
주요 위험 및 주의사항
예금보호한도 상향에 따라 예금자가 금리가 높은 금융회사로 예금을 이동시키는 재배치 현상이 발생할 수 있습니다. 이로 인해 일부 금융회사의 유동성이나 건전성에 어려움이 발생할 가능성이 있으며, 제2금융권의 고위험 대출·투자 증가 우려가 지적됩니다. 이에 따라 금융당국은 예수금 잔액 모니터링과 건전성 관리를 지속할 예정입니다.
변경된 내용
기존 5천만원이었던 예금보호한도가 2025년 9월 1일부터 1억원으로 상향 조정되었습니다.
자주 묻는 질문 (FAQ)
Q. 2025년 9월 1일 이전에 가입한 예금도 1억원까지 보호받을 수 있나요?
예, 예금 가입 시점과 관계없이 2025년 9월 1일 이후 금융회사의 파산 등 지급 불능 사태가 발생하면 원금과 이자를 합쳐 1억원까지 보호됩니다.
Q. 펀드와 같은 투자 상품도 보호 대상에 포함되나요?
아닙니다. 지급액이 운용실적에 연동되는 펀드 상품은 원금보장형 상품이 아니므로 보호 대상에서 제외됩니다.
마무리
본 안내는 금융위원회 및 예금보험공사의 공식 발표 자료를 바탕으로 작성되었습니다. 금융상품 가입 및 예금자보호 적용 여부에 대한 세부적인 사항은 해당 금융회사 및 공식 기관을 통해 확인하시기 바랍니다.
공식 출처
- 금융위원회: https://www.fsc.go.kr
- 예금보험공사: https://www.kdic.or.kr