2026년 부동산 세제 개편안 정리 — 종부세 기본공제·양도세 장기보유특별공제
머니웨이 편집부 ·
재정경제부는 2026년 8월 3일 「2026년 세제개편안」을 발표했습니다. 부동산 세제 부문의 핵심 방향은 과세의 중심을 주택을 보유했는지에서 실제로 거주(실거주)하는지로 옮기는 것입니다. 종합부동산세(종부세) 기본공제를 거주 여부에 따라 이원화하고, 양도소득세 장기보유특별공제를 보유기간 중심에서 거주기간 중심으로 단계 전환하는 내용이 담겼습니다.
다만 이 내용은 아직 확정된 법률이 아니라 정부가 발표한 세제개편안입니다. 향후 입법예고와 국회 심의를 거쳐야 하며, 심의 과정에서 내용이 달라질 수 있습니다.
한눈에 보는 핵심 정보
| 항목 | 개편안 내용 |
|---|---|
| 발표 | 재정경제부, 2026년 8월 3일 「2026년 세제개편안」 |
| 개편 방향 | 과세 중심을 보유에서 거주(실거주)로 전환 |
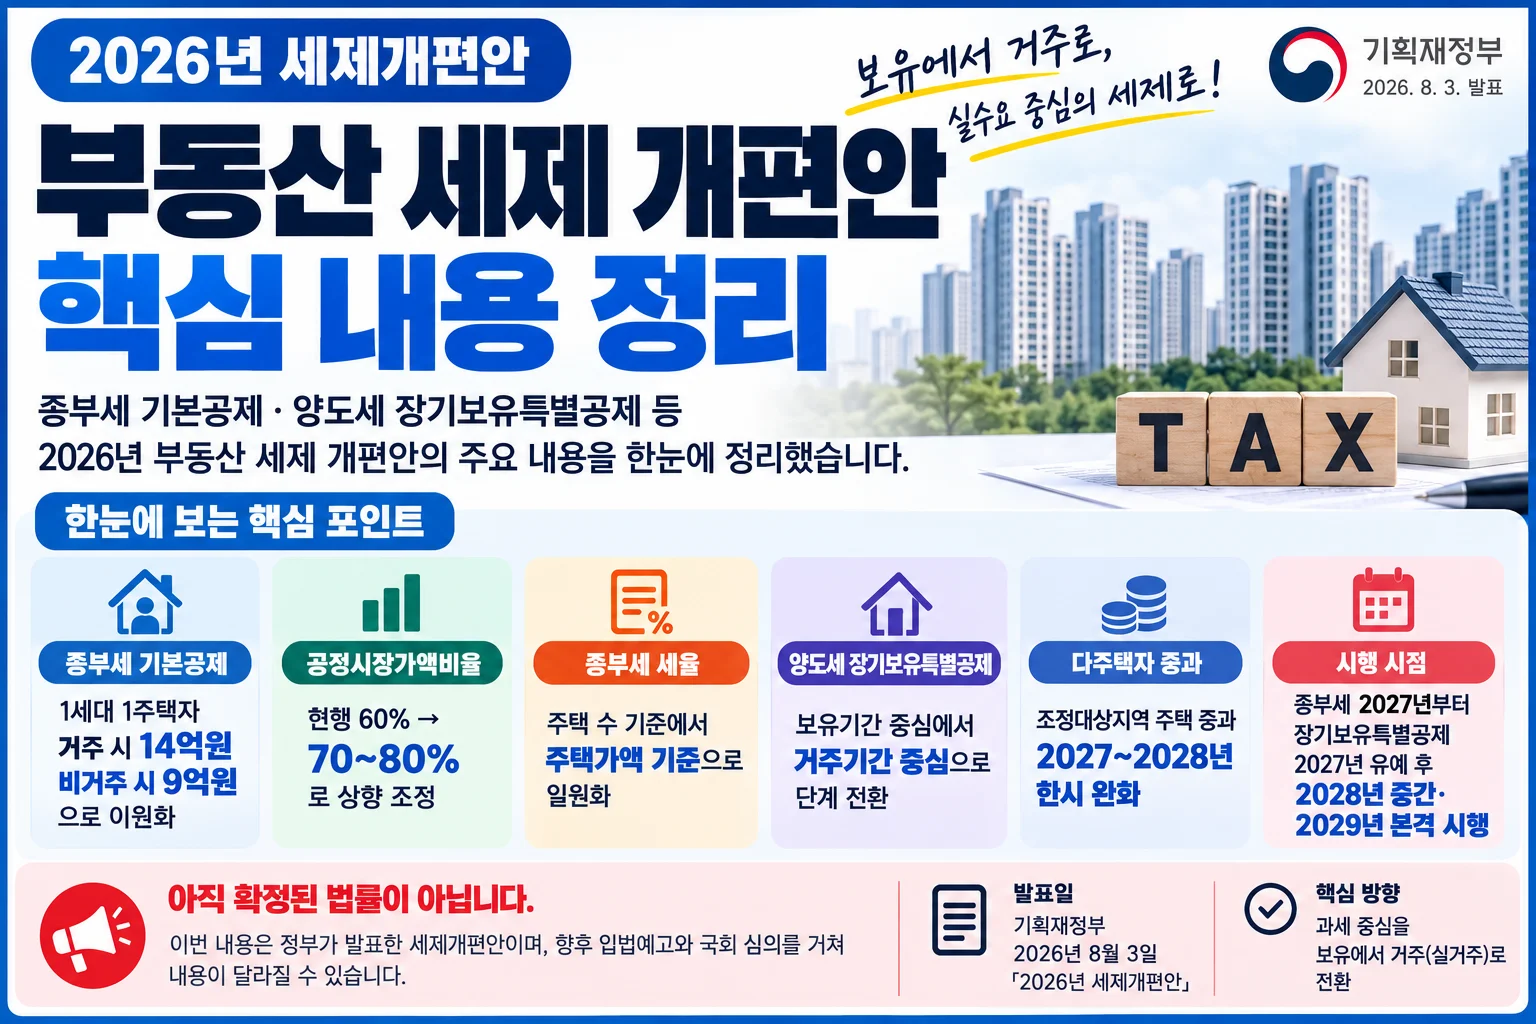
| 종부세 기본공제 | 1세대 1주택자 거주 시 14억원·비거주 시 9억원으로 이원화 |
| 종부세 FMV | 현행 60%에서 70~80%로 상향 조정 |
| 종부세 세율 | 주택 수 기준에서 주택가액 기준으로 일원화 |
| 양도세 장기보유특별공제 | 보유기간 중심에서 거주기간 중심으로 전환 |
| 양도세 다주택자 중과 | 조정대상지역 주택 중과 2027~2028년 한시 완화 |
| 법적 상태 | 세제개편안(미확정), 입법예고·국회 심의 예정 |
| 시행 시점 | 종부세 2027년부터, 장기보유특별공제 2027년 유예 후 2028년 중간·2029년 본격 |
종합부동산세: 기본공제 이원화가 핵심
현행 종부세 기본공제금액은 1세대 1주택자에게 12억원, 그 외 주택 보유자에게 9억원이 일률적으로 적용됩니다. 개편안은 1세대 1주택자의 기본공제를 거주 여부에 따라 나누는 내용을 담고 있습니다.
- 거주하는 1세대 1주택자: 기본공제 12억원 → 14억원 (공시가격 합계 14억원, 시가 약 20억원 초과 시 과세 대상)
- 거주하지 않는 1세대 1주택자: 기본공제 12억원 → 9억원
- 그 외 보유자: 기본공제 9억원 중 4억원은 기본 적용, 나머지 5억원은 거주주택 가액 비중만큼만 공제
종합부동산세: 공정시장가액비율(FMV) 상향
종부세 과세표준 산출에 쓰이는 공정시장가액비율은 현재 60%입니다. 개편안은 이를 상향하는 내용을 담고 있습니다.
- 3주택 이상 또는 조정대상지역 주택 보유자(1세대 1주택자 제외): 60% → 80%
- 그 외 보유자: 60% → 70%
종합부동산세: 세율 체계 일원화
현행 종부세 세율은 주택 수 기준으로 2주택 이하 0.5~2.7%, 3주택 이상 0.5~5.0%가 적용됩니다. 개편안은 세율 체계를 주택 수가 아닌 주택가액 기준으로 일원화하고, 2027년에는 중간세율(0.5~3.5%)을 적용하는 방안을 담고 있습니다. 과세표준 6억~12억원 구간의 세율을 1.0%에서 1.3%로 인상하는 내용도 포함됩니다.
종합부동산세: 1세대 1주택 세액공제 상한 설정
1세대 1주택자에게 적용되는 세액공제에 상한을 설정하는 내용이 담겼습니다. 2027년 800만원, 2028년 이후 600만원으로 단계적으로 적용하는 방안입니다.
양도소득세: 장기보유특별공제 거주 중심 전환
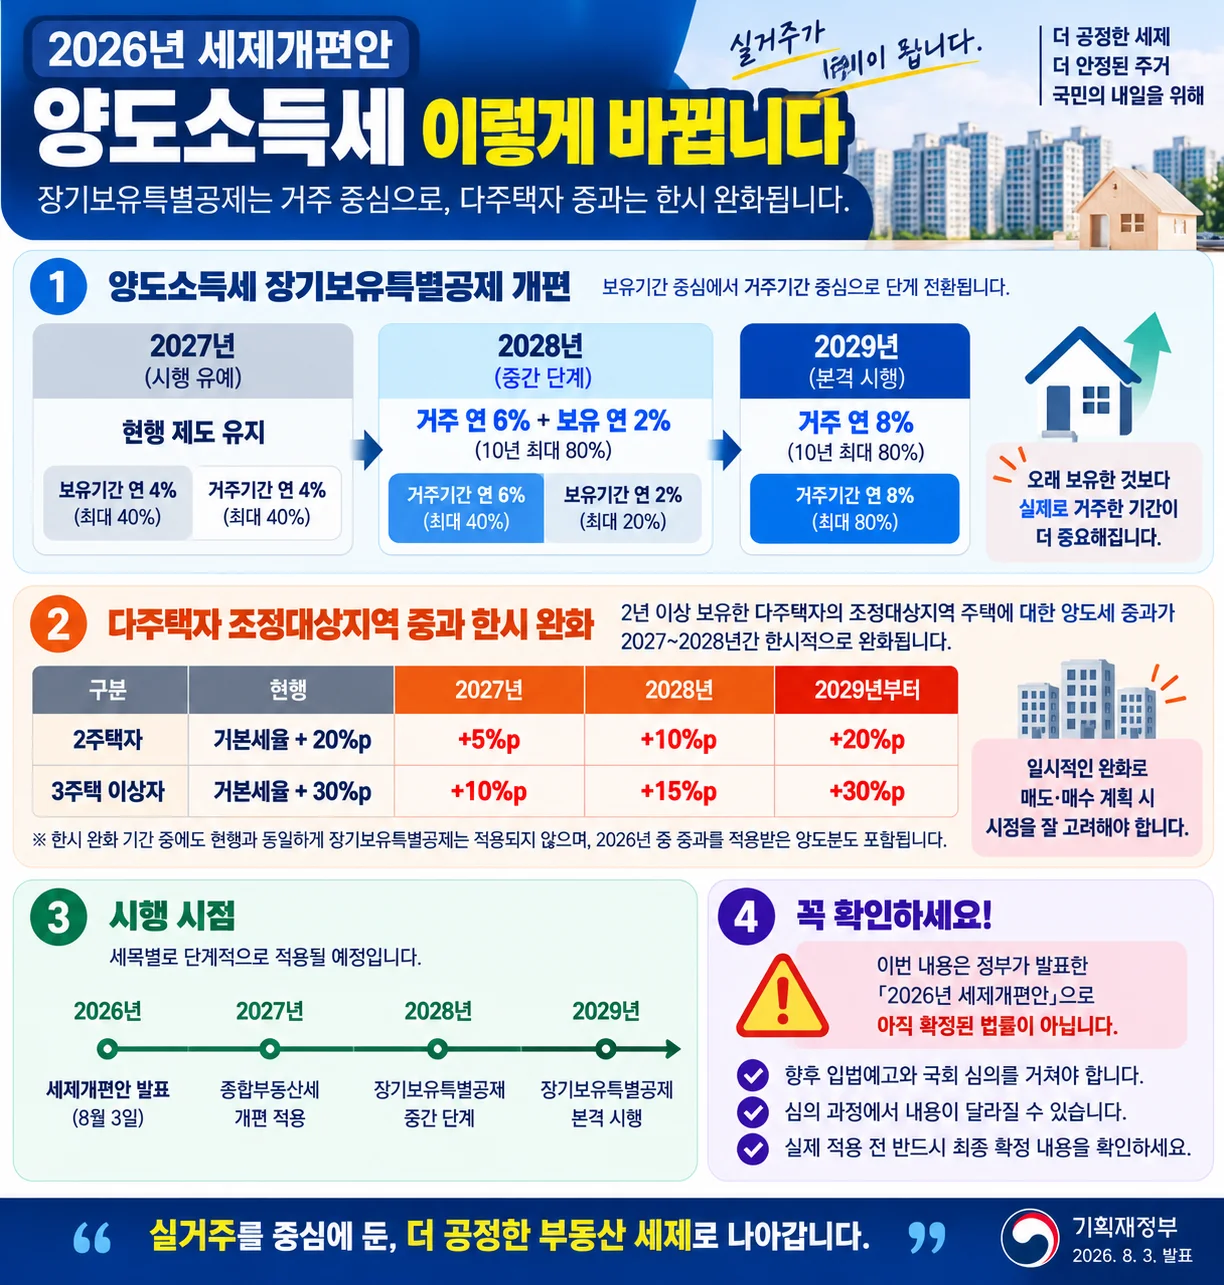
현행 1주택자 장기보유특별공제는 보유기간 연 4%(최대 40%)와 거주기간 연 4%(최대 40%)가 합산 적용됩니다. 개편안은 보유기간 공제를 거주기간 공제로 전환하는 방향을 담고 있으며, 단계적으로 시행됩니다.
- 2027년: 현행 제도 유지(시행 유예)
- 2028년: 중간 단계 — 거주 연 6% + 보유 연 2% (10년 최대 80%)
- 2029년: 본격 시행 — 거주 연 8% (10년 최대 80%)
양도소득세: 다주택자 조정대상지역 중과 한시 완화
현행 다주택자가 조정대상지역 소재 주택을 양도하면 기본세율(6~45%)에 중과세율이 더해집니다. 1세대 2주택자는 기본세율에 20%p, 1세대 3주택 이상자는 30%p가 가산됩니다. 개편안은 2년 이상 보유한 다주택자의 조정대상지역 주택에 대한 양도소득세 중과를 2027~2028년간 한시 완화하는 내용을 담고 있습니다.
- 2주택자: 현행 +20%p → 2027년 +5%p, 2028년 +10%p, 2029년부터 +20%p
- 3주택 이상자: 현행 +30%p → 2027년 +10%p, 2028년 +15%p, 2029년부터 +30%p
한시 완화 기간 중에는 현행 양도소득세 중과와 동일하게 장기보유특별공제가 적용되지 않으며, 2026년 중 중과를 적용받은 양도분도 포함됩니다.
누가 적용 대상인가
개편안의 적용 대상은 주택 보유 형태와 거주 여부에 따라 구분됩니다.
- 1세대 1주택자: 거주 여부에 따라 종부세 기본공제가 달라집니다.
- 다주택자 및 조정대상지역 주택 보유자: 종부세 공정시장가액비율이 더 높게 적용되고, 양도소득세 중과가 한시 완화됩니다.
- 장기보유특별공제는 1세대 1주택자를 중심으로 거주기간 기준으로 개편됩니다.
시행 시점과 단계적 적용
종부세 기본공제 이원화와 세율 일원화 등 종부세 개편은 2027년부터 적용되는 방안입니다. 양도소득세 장기보유특별공제는 2027년 시행 유예 후 2028년 중간 단계를 거쳐 2029년 본격 시행하는 단계적 방식을 제안하고 있습니다. 다만 이 시행 시점 역시 개편안 기준이며, 국회 심의 결과에 따라 달라질 수 있습니다.
실제 적용 전 확인할 사항
- 이번 내용은 정부가 발표한 세제개편안으로 아직 확정되지 않았습니다.
공식 출처
- 재정경제부, 「2026년 세제개편안 상세본」 (2026. 8. 3., 정책브리핑 첨부)
- 정책브리핑, 「거주용 1주택, 시가 20억 원까지 종부세 과세 대상서 제외」 (2026. 8. 3.)